
KM 14 · Sinistro e procedimentos
Sinistro de Carga: o passo a passo que decide se você recebe a indenização
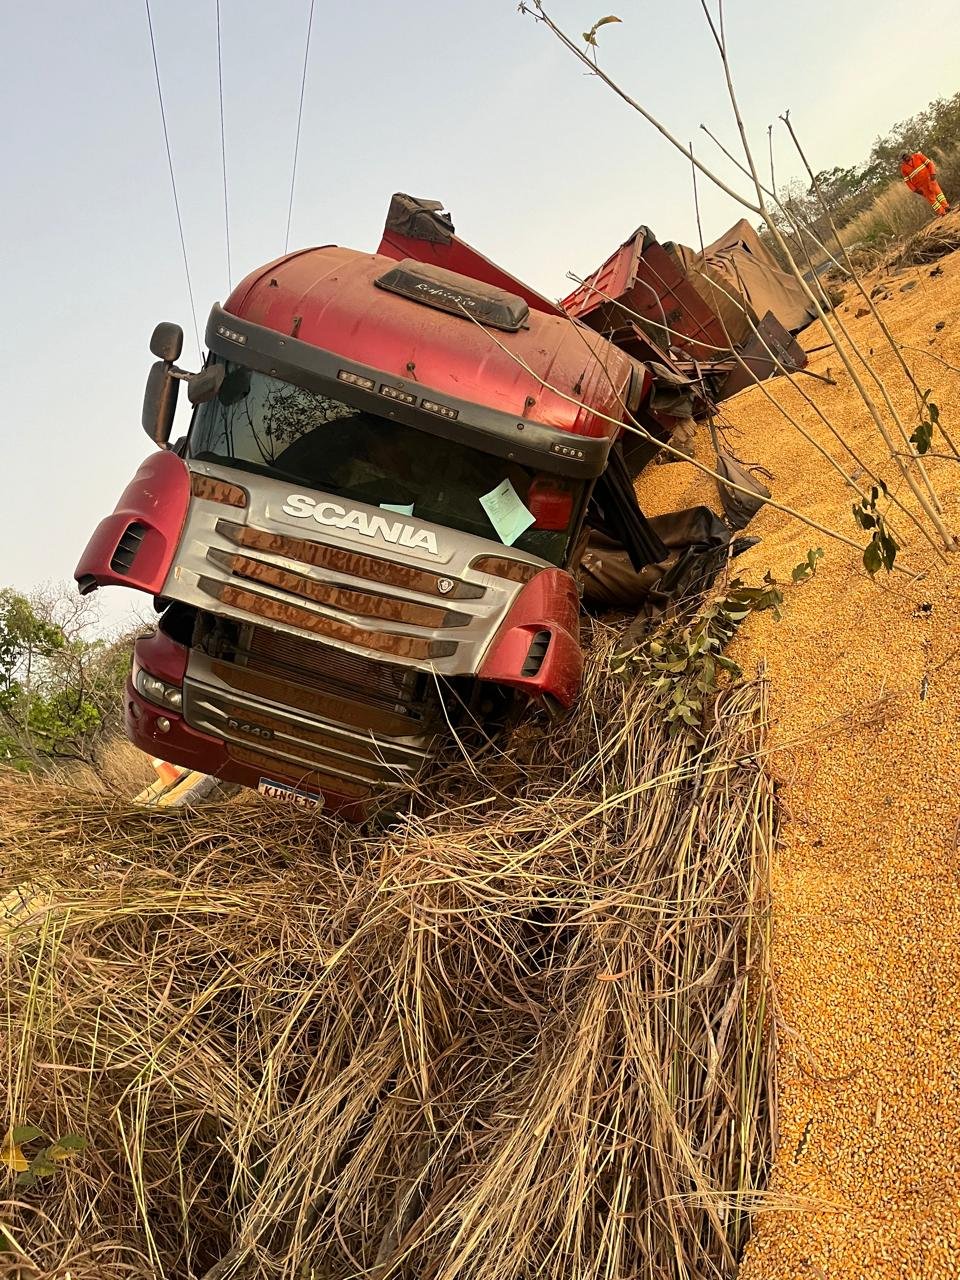
Acidente, roubo, avaria — quando acontece, o instinto é resolver o problema físico primeiro e pensar no seguro depois. Só que o tempo de resposta é exatamente o que a seguradora vai avaliar primeiro. Aqui está o passo a passo pra não perder cobertura por erro de processo.
1. Comunicar a seguradora e o corretor imediatamente
O aviso de sinistro precisa acontecer o mais rápido possível — idealmente no mesmo dia, e nunca além de 24-48h. Não existe "esperar segunda-feira" ou "esperar a carga chegar". Use o canal que sua apólice define (telefone, WhatsApp, e-mail ou plataforma própria da seguradora) e informe: dados da carga, do veículo, do motorista e o que aconteceu. Avise também o corretor no mesmo momento — ele acompanha o processo junto com você e ajuda a garantir que nada fique faltando desde o primeiro contato.
2. Preservar a cena — não mexer em nada
Se possível, mantenha o veículo e a carga como estão até a chegada do perito. A seguradora vai enviar um regulador/vistoriador pra avaliar causas e consequências, e qualquer alteração na cena pode complicar a análise. Tire fotos de tudo — veículo, carga, via, sinalização — antes de qualquer movimentação.
3. Boletim de Ocorrência é obrigatório
Registre a ocorrência na polícia o quanto antes, detalhando tudo que foi transportado. Esse documento é peça central do processo — sem ele, a seguradora não tem base formal pra apurar o sinistro.
4. Reunir a documentação
A seguradora vai pedir um conjunto de documentos pra instruir o processo. Os principais, em qualquer tipo de sinistro:
- Carta do segurado detalhando o ocorrido
- Carta de próprio punho do motorista, descrevendo como o sinistro ocorreu
- Nota Fiscal (NF) da mercadoria
- CT-e e MDF-e da viagem
- Cópia do disco do tacógrafo
- Documentos do veículo transportador
- RNTRC do veículo
- Boletim de Ocorrência — que deve citar o saque, caso tenha ocorrido
- Protocolo de averbação (o mesmo que tratamos no KM12)
Se o sinistro for apropriação indébita ou roubo, soma-se a essa lista:
- Consulta/cadastro do motorista
- Relatório de monitoramento — quando exigido para aquele embarque pelo PGR (veja o KM13)
Quanto mais completo o pacote enviado de primeira, menos idas e vindas com a seguradora — e mais rápido a análise avança.
5. Contagem do prazo
O prazo de 30 dias para a seguradora decidir sobre a indenização só começa a contar a partir da entrega completa da documentação — não a partir do aviso de sinistro. Ou seja: quanto mais rápido e completo for o envio dos documentos, mais rápido começa a contagem real.